Domain billige-dsl-flatrate.de kaufen?
Wir ziehen mit dem Projekt
billige-dsl-flatrate.de um.
Sind Sie am Kauf der Domain
billige-dsl-flatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billige-dsl-flatrate.de kaufen?
Wer hat die meisten Bankkunden?
Wer hat die meisten Bankkunden? Diese Frage ist nicht einfach zu beantworten, da es viele verschiedene Banken auf der Welt gibt, die jeweils eine unterschiedliche Anzahl an Kunden haben. Große internationale Banken wie die Industrial and Commercial Bank of China, die Agricultural Bank of China und die Bank of China haben aufgrund der Bevölkerungszahl in China tendenziell viele Kunden. Aber auch Banken in den USA wie die JPMorgan Chase Bank, die Bank of America und die Wells Fargo Bank haben eine hohe Anzahl an Kunden. Letztendlich hängt es also davon ab, wie man "die meisten Bankkunden" definiert und welche Region oder Länder man betrachtet. **
Was bedeutet "unbegrenzt Internet-Flatrate"?
Eine "unbegrenzte Internet-Flatrate" bedeutet, dass du eine Internetverbindung hast, bei der du keine Begrenzung des Datenvolumens hast. Du kannst also so viel im Internet surfen, streamen oder herunterladen, wie du möchtest, ohne dass zusätzliche Kosten anfallen oder die Geschwindigkeit gedrosselt wird. Es gibt jedoch möglicherweise Einschränkungen in Bezug auf die Nutzung im Ausland oder bestimmte Dienste wie VoIP oder Peer-to-Peer-Downloads. **

Ähnliche Suchbegriffe für Bankkunden
Top-Angebote
Produkte zum Begriff Bankkunden:
-
Das Nachfrageverhalten von Bankkunden bei einer Sortimentserweiterung um Versicherungsleistungen, Taschenbuch von Andreas Woda, GRIN,Das Nachfrageverhalten Von Bankkunden Bei Einer Sortimentserweiterung Um Versicherungsleistungen, Taschenbuch Von Andreas Woda, Grin, 978-3-8386-3532-3, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bankkunden-Beratung mit SuperCalc auf Osborne — und allen CP/M-Betriebssystemen —, Taschenbuch von Franz Gassner, Betriebswirtschaftlicher VerlagBankkunden-beratung Mit Supercalc Auf Osborne — Und Allen Cp/m-betriebssystemen —, Taschenbuch Von Franz Gassner, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-19208-8, Seitenanzahl: 23154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Serviceleistungen erwarten Bankkunden heutzutage von ihrer Bank?
Bankkunden erwarten heutzutage eine einfache und benutzerfreundliche Online-Banking-Plattform, die es ihnen ermöglicht, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem erwarten sie einen guten Kundenservice, der schnell und kompetent auf ihre Anliegen reagiert. Auch innovative Dienstleistungen wie Mobile Payment oder digitale Beratungsangebote werden von Kunden zunehmend erwartet. **
-
Wie können Bankkunden ihren digitalen Zahlungsverkehr sicherer gestalten?
Bankkunden können ihren digitalen Zahlungsverkehr sicherer gestalten, indem sie starke Passwörter verwenden, regelmäßig ihre Konten überprüfen und keine sensiblen Informationen über unsichere Kanäle teilen. Zudem sollten sie auf Phishing-E-Mails achten und ihre Geräte mit aktuellen Sicherheitsupdates schützen. Es ist auch empfehlenswert, Zwei-Faktor-Authentifizierung zu aktivieren und sich über aktuelle Betrugsmethoden zu informieren. **
-
Wie können Bankkunden ihre persönlichen Finanzen effektiv verwalten?
Bankkunden können ihre persönlichen Finanzen effektiv verwalten, indem sie ein Budget erstellen und regelmäßig überprüfen, ihre Ausgaben verfolgen und kontrollieren sowie Ersparnisse aufbauen und Investitionen diversifizieren. Es ist auch wichtig, Schulden zu minimieren und finanzielle Ziele zu setzen, um langfristige finanzielle Stabilität zu erreichen. Die Nutzung von Online-Banking und Finanzmanagement-Apps kann ebenfalls helfen, den Überblick über die Finanzen zu behalten und diese effektiv zu verwalten. **
-
Was sind die Vorteile von SEPA für europäische Bankkunden?
SEPA ermöglicht schnelle und kostengünstige grenzüberschreitende Überweisungen innerhalb des Euroraums. Bankkunden können einfacher und sicherer Zahlungen in Euro tätigen. Es gibt einheitliche Regeln und Standards für den Zahlungsverkehr in Europa. **

Welche Gebühren fallen für deutsche Bankkunden bei einer Überweisung an?
Die Gebühren für eine Überweisung können je nach Bank unterschiedlich sein. In der Regel fallen jedoch Kosten für eine Inlandsüberweisung an, während SEPA-Überweisungen innerhalb der EU oft kostenfrei sind. Bei Auslandsüberweisungen können zusätzliche Gebühren für den Währungsumtausch oder die Übermittlung an eine andere Bank anfallen. Es ist ratsam, sich bei der eigenen Bank über die genauen Gebühren zu informieren. **
Was sind die Vorteile und Grenzen der Einlagenabsicherung für Bankkunden?
Die Einlagenabsicherung schützt Bankkunden vor dem Verlust ihres Geldes im Falle einer Bankeninsolvenz. Dies schafft Vertrauen in das Bankensystem und fördert die Stabilität des Finanzmarktes. Allerdings ist die Absicherung auf eine bestimmte Höhe begrenzt, was bedeutet, dass Kunden mit hohen Einlagen möglicherweise nicht vollständig geschützt sind. **
Top-Angebote
Produkte zum Begriff Bankkunden:
-
Das Nachfrageverhalten von Bankkunden bei einer Sortimentserweiterung um Versicherungsleistungen, Taschenbuch von Andreas Woda, GRIN,Das Nachfrageverhalten Von Bankkunden Bei Einer Sortimentserweiterung Um Versicherungsleistungen, Taschenbuch Von Andreas Woda, Grin, 978-3-8386-3532-3, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hat die meisten Bankkunden?
Wer hat die meisten Bankkunden? Diese Frage ist nicht einfach zu beantworten, da es viele verschiedene Banken auf der Welt gibt, die jeweils eine unterschiedliche Anzahl an Kunden haben. Große internationale Banken wie die Industrial and Commercial Bank of China, die Agricultural Bank of China und die Bank of China haben aufgrund der Bevölkerungszahl in China tendenziell viele Kunden. Aber auch Banken in den USA wie die JPMorgan Chase Bank, die Bank of America und die Wells Fargo Bank haben eine hohe Anzahl an Kunden. Letztendlich hängt es also davon ab, wie man "die meisten Bankkunden" definiert und welche Region oder Länder man betrachtet. **
-
Was bedeutet "unbegrenzt Internet-Flatrate"?
Eine "unbegrenzte Internet-Flatrate" bedeutet, dass du eine Internetverbindung hast, bei der du keine Begrenzung des Datenvolumens hast. Du kannst also so viel im Internet surfen, streamen oder herunterladen, wie du möchtest, ohne dass zusätzliche Kosten anfallen oder die Geschwindigkeit gedrosselt wird. Es gibt jedoch möglicherweise Einschränkungen in Bezug auf die Nutzung im Ausland oder bestimmte Dienste wie VoIP oder Peer-to-Peer-Downloads. **
-
Welche Serviceleistungen erwarten Bankkunden heutzutage von ihrer Bank?
Bankkunden erwarten heutzutage eine einfache und benutzerfreundliche Online-Banking-Plattform, die es ihnen ermöglicht, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem erwarten sie einen guten Kundenservice, der schnell und kompetent auf ihre Anliegen reagiert. Auch innovative Dienstleistungen wie Mobile Payment oder digitale Beratungsangebote werden von Kunden zunehmend erwartet. **
-
Wie können Bankkunden ihren digitalen Zahlungsverkehr sicherer gestalten?
Bankkunden können ihren digitalen Zahlungsverkehr sicherer gestalten, indem sie starke Passwörter verwenden, regelmäßig ihre Konten überprüfen und keine sensiblen Informationen über unsichere Kanäle teilen. Zudem sollten sie auf Phishing-E-Mails achten und ihre Geräte mit aktuellen Sicherheitsupdates schützen. Es ist auch empfehlenswert, Zwei-Faktor-Authentifizierung zu aktivieren und sich über aktuelle Betrugsmethoden zu informieren. **
Ähnliche Suchbegriffe für Bankkunden
-
Bankkunden-Beratung mit SuperCalc auf Osborne — und allen CP/M-Betriebssystemen —, Taschenbuch von Franz Gassner, Betriebswirtschaftlicher VerlagBankkunden-beratung Mit Supercalc Auf Osborne — Und Allen Cp/m-betriebssystemen —, Taschenbuch Von Franz Gassner, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-19208-8, Seitenanzahl: 23154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
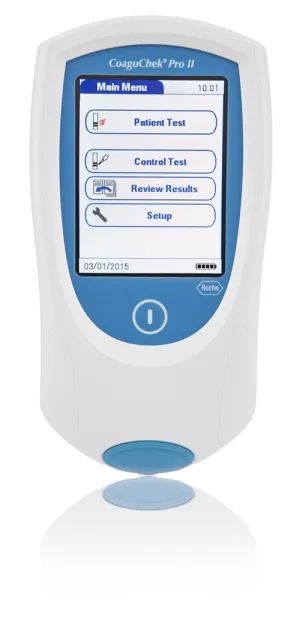
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Bankkunden ihre persönlichen Finanzen effektiv verwalten?
Bankkunden können ihre persönlichen Finanzen effektiv verwalten, indem sie ein Budget erstellen und regelmäßig überprüfen, ihre Ausgaben verfolgen und kontrollieren sowie Ersparnisse aufbauen und Investitionen diversifizieren. Es ist auch wichtig, Schulden zu minimieren und finanzielle Ziele zu setzen, um langfristige finanzielle Stabilität zu erreichen. Die Nutzung von Online-Banking und Finanzmanagement-Apps kann ebenfalls helfen, den Überblick über die Finanzen zu behalten und diese effektiv zu verwalten. **
-
Was sind die Vorteile von SEPA für europäische Bankkunden?
SEPA ermöglicht schnelle und kostengünstige grenzüberschreitende Überweisungen innerhalb des Euroraums. Bankkunden können einfacher und sicherer Zahlungen in Euro tätigen. Es gibt einheitliche Regeln und Standards für den Zahlungsverkehr in Europa. **
-
Welche Gebühren fallen für deutsche Bankkunden bei einer Überweisung an?
Die Gebühren für eine Überweisung können je nach Bank unterschiedlich sein. In der Regel fallen jedoch Kosten für eine Inlandsüberweisung an, während SEPA-Überweisungen innerhalb der EU oft kostenfrei sind. Bei Auslandsüberweisungen können zusätzliche Gebühren für den Währungsumtausch oder die Übermittlung an eine andere Bank anfallen. Es ist ratsam, sich bei der eigenen Bank über die genauen Gebühren zu informieren. **
-
Was sind die Vorteile und Grenzen der Einlagenabsicherung für Bankkunden?
Die Einlagenabsicherung schützt Bankkunden vor dem Verlust ihres Geldes im Falle einer Bankeninsolvenz. Dies schafft Vertrauen in das Bankensystem und fördert die Stabilität des Finanzmarktes. Allerdings ist die Absicherung auf eine bestimmte Höhe begrenzt, was bedeutet, dass Kunden mit hohen Einlagen möglicherweise nicht vollständig geschützt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.