Domain billige-dsl-flatrate.de kaufen?
Wir ziehen mit dem Projekt
billige-dsl-flatrate.de um.
Sind Sie am Kauf der Domain
billige-dsl-flatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billige-dsl-flatrate.de kaufen?
Was bedeutet "unbegrenzt Internet-Flatrate"?
Eine "unbegrenzte Internet-Flatrate" bedeutet, dass du eine Internetverbindung hast, bei der du keine Begrenzung des Datenvolumens hast. Du kannst also so viel im Internet surfen, streamen oder herunterladen, wie du möchtest, ohne dass zusätzliche Kosten anfallen oder die Geschwindigkeit gedrosselt wird. Es gibt jedoch möglicherweise Einschränkungen in Bezug auf die Nutzung im Ausland oder bestimmte Dienste wie VoIP oder Peer-to-Peer-Downloads. **
Lohnt sich das Bankwesen noch?
Ja, das Bankwesen lohnt sich immer noch, da Banken eine wichtige Rolle in der Wirtschaft spielen. Sie bieten Finanzdienstleistungen wie Kredite, Zahlungsverkehr und Anlageberatung an, die für Unternehmen und Privatpersonen unerlässlich sind. Allerdings stehen Banken auch vor Herausforderungen wie der Digitalisierung und dem steigenden Wettbewerb durch Fintech-Unternehmen. **

Ähnliche Suchbegriffe für Bankwesen
Top-Angebote
Produkte zum Begriff Bankwesen:
-
Maurer:E-Government im Bankwesen, Fachbücher von Julian Walter MaurerDas Fachbuch "E-Government im Bankwesen" von Julian Walter Maurer bietet eine umfassende Analyse der digitalen Transformation im Bankensektor. Es beleuchtet, wie die Digitalisierung der Geschäftsprozesse in Banken zur Prozessagilität und zur Sicherung der Handlungsfähigkeit beiträgt. Im Gegensatz dazu wird die öffentliche Verwaltung, die trotz eines pandemiebedingten Digitalisierungsaufschwungs oft hinterherhinkt, kritisch betrachtet. Das Werk untersucht den Einfluss von E-Government-Angeboten auf die Standortattraktivität deutscher Banken und identifiziert digitale Leistungen, die für Banken von besonderer Bedeutung sind. Die Ergebnisse bieten wertvolle Handlungsempfehlungen für Entscheidungsträger in Politik und Verwaltung, um die digitale Integration im Bankwesen zu fördern und die Wettbewerbsfähigkeit zu steigern.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
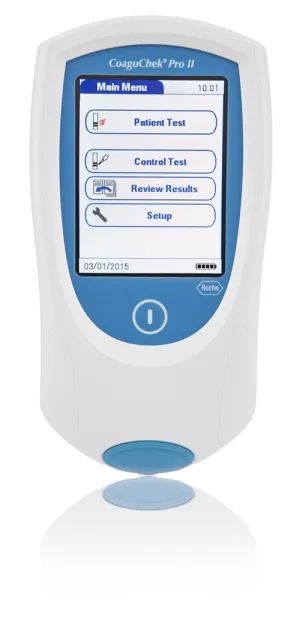
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer erfand das europäische Bankwesen?
Das europäische Bankwesen wurde nicht von einer einzelnen Person erfunden, sondern entwickelte sich über Jahrhunderte hinweg. Es begann im Mittelalter mit Geldwechslern und Geldverleihern, die in Städten wie Florenz, Venedig und Genua tätig waren. Diese frühen Bankiers boten Dienstleistungen wie den Umtausch von Währungen und die Vergabe von Krediten an. Im Laufe der Zeit entstanden in verschiedenen europäischen Ländern Zentralbanken und Handelsbanken, die das moderne Bankwesen prägten. Zu den bedeutenden Persönlichkeiten, die das europäische Bankwesen beeinflusst haben, gehören unter anderem die Medici-Familie in Italien und die Fugger-Familie in Deutschland. Letztendlich war es eine Kombination aus historischen Entwicklungen, wirtschaftlichen Bedürfnissen und individuellen Innovationen, die das europäische Bankwesen formte. **
-
Wer erfand das europäische Bankwesen?
Das europäische Bankwesen entwickelte sich im Laufe der Zeit aus verschiedenen Quellen und Einflüssen. Eine bedeutende Rolle spielten dabei die italienischen Bankiers im Mittelalter, wie zum Beispiel die Medici-Familie in Florenz. Sie etablierten moderne Bankpraktiken wie das Kreditgeschäft und die Ausgabe von Wechseln. Diese Entwicklungen legten den Grundstein für das heutige europäische Bankwesen. **
-
Was ist besser: Bankwesen oder Maschinenbauingenieur?
Es ist schwierig zu sagen, welcher Beruf besser ist, da dies von den individuellen Interessen, Fähigkeiten und Zielen abhängt. Das Bankwesen bietet Möglichkeiten in den Bereichen Finanzmanagement, Investmentbanking und Risikomanagement, während der Maschinenbauingenieurwesen die Entwicklung und Konstruktion von Maschinen und technischen Systemen umfasst. Beide Berufe bieten gute Karrieremöglichkeiten und ein hohes Verdienstpotenzial, daher ist es wichtig, sich für den Beruf zu entscheiden, der am besten zu den eigenen Stärken und Interessen passt. **
-
Wie unterscheidet sich das traditionelle Bankwesen von modernen digitalen Bankdienstleistungen? Welche Technologien und Innovationen prägen heute das Bankwesen?
Das traditionelle Bankwesen basiert auf physischen Filialen und persönlicher Interaktion, während digitale Bankdienstleistungen online und mobil zugänglich sind. Moderne Banken nutzen Technologien wie künstliche Intelligenz, Blockchain und mobile Zahlungssysteme, um effizientere und benutzerfreundlichere Dienstleistungen anzubieten. Innovationen wie Open Banking, kontaktlose Zahlungen und biometrische Authentifizierungsmethoden prägen heute das Bankwesen und verändern die Art und Weise, wie Kunden mit ihren Finanzen umgehen. **


Was gibt es für Ausbildungsmöglichkeiten im Bankwesen?
Im Bankwesen gibt es verschiedene Ausbildungsmöglichkeiten. Eine Möglichkeit ist eine duale Ausbildung zum Bankkaufmann oder zur Bankkauffrau, bei der man sowohl theoretisches Wissen in der Berufsschule als auch praktische Erfahrungen in einer Bank sammelt. Eine weitere Option ist ein Studium im Bereich Banking & Finance, das eine breitere und vertiefte Ausbildung im Bankwesen bietet. Zudem bieten viele Banken auch Trainee-Programme oder Praktika an, um Berufseinsteigern den Einstieg ins Bankwesen zu erleichtern. **
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen?
Digitale Zahlungen ermöglichen es Kunden, Transaktionen bequem und schnell online durchzuführen, was traditionelle Bankdienstleistungen wie Überweisungen und Bargeldtransaktionen verdrängen kann. Banken müssen sich anpassen, indem sie ihre digitalen Dienstleistungen verbessern und innovative Zahlungsmethoden anbieten, um wettbewerbsfähig zu bleiben. Die steigende Beliebtheit von digitalen Zahlungen kann auch dazu führen, dass Banken ihre physischen Filialen reduzieren und verstärkt auf Online-Banking setzen. **
Top-Angebote
Produkte zum Begriff Bankwesen:
-
Das Islamische Bankwesen. Ein Vergleich zu anderen Bankwesen, Taschenbuch von Leon Breuer, GRIN, 978-3-668-49859-4Das Islamische Bankwesen. Ein Vergleich Zu Anderen Bankwesen, Taschenbuch Von Leon Breuer, Grin, 978-3-668-49859-4, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konventionelles Bankwesen vs. islamisches Bankwesen, Taschenbuch von Sher Khan,Irfan Nullah,Muhammad Iqbal, Verlag Unser Wissen, 978-620-8-70633-3Konventionelles Bankwesen Vs. Islamisches Bankwesen, Taschenbuch Von Sher Khan,irfan Nullah,muhammad Iqbal, Verlag Unser Wissen, 978-620-8-70633-3, Seitenanzahl: 6035,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maurer:E-Government im Bankwesen, Fachbücher von Julian Walter MaurerDas Fachbuch "E-Government im Bankwesen" von Julian Walter Maurer bietet eine umfassende Analyse der digitalen Transformation im Bankensektor. Es beleuchtet, wie die Digitalisierung der Geschäftsprozesse in Banken zur Prozessagilität und zur Sicherung der Handlungsfähigkeit beiträgt. Im Gegensatz dazu wird die öffentliche Verwaltung, die trotz eines pandemiebedingten Digitalisierungsaufschwungs oft hinterherhinkt, kritisch betrachtet. Das Werk untersucht den Einfluss von E-Government-Angeboten auf die Standortattraktivität deutscher Banken und identifiziert digitale Leistungen, die für Banken von besonderer Bedeutung sind. Die Ergebnisse bieten wertvolle Handlungsempfehlungen für Entscheidungsträger in Politik und Verwaltung, um die digitale Integration im Bankwesen zu fördern und die Wettbewerbsfähigkeit zu steigern.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "unbegrenzt Internet-Flatrate"?
Eine "unbegrenzte Internet-Flatrate" bedeutet, dass du eine Internetverbindung hast, bei der du keine Begrenzung des Datenvolumens hast. Du kannst also so viel im Internet surfen, streamen oder herunterladen, wie du möchtest, ohne dass zusätzliche Kosten anfallen oder die Geschwindigkeit gedrosselt wird. Es gibt jedoch möglicherweise Einschränkungen in Bezug auf die Nutzung im Ausland oder bestimmte Dienste wie VoIP oder Peer-to-Peer-Downloads. **
-
Lohnt sich das Bankwesen noch?
Ja, das Bankwesen lohnt sich immer noch, da Banken eine wichtige Rolle in der Wirtschaft spielen. Sie bieten Finanzdienstleistungen wie Kredite, Zahlungsverkehr und Anlageberatung an, die für Unternehmen und Privatpersonen unerlässlich sind. Allerdings stehen Banken auch vor Herausforderungen wie der Digitalisierung und dem steigenden Wettbewerb durch Fintech-Unternehmen. **
-
Wer erfand das europäische Bankwesen?
Das europäische Bankwesen wurde nicht von einer einzelnen Person erfunden, sondern entwickelte sich über Jahrhunderte hinweg. Es begann im Mittelalter mit Geldwechslern und Geldverleihern, die in Städten wie Florenz, Venedig und Genua tätig waren. Diese frühen Bankiers boten Dienstleistungen wie den Umtausch von Währungen und die Vergabe von Krediten an. Im Laufe der Zeit entstanden in verschiedenen europäischen Ländern Zentralbanken und Handelsbanken, die das moderne Bankwesen prägten. Zu den bedeutenden Persönlichkeiten, die das europäische Bankwesen beeinflusst haben, gehören unter anderem die Medici-Familie in Italien und die Fugger-Familie in Deutschland. Letztendlich war es eine Kombination aus historischen Entwicklungen, wirtschaftlichen Bedürfnissen und individuellen Innovationen, die das europäische Bankwesen formte. **
-
Wer erfand das europäische Bankwesen?
Das europäische Bankwesen entwickelte sich im Laufe der Zeit aus verschiedenen Quellen und Einflüssen. Eine bedeutende Rolle spielten dabei die italienischen Bankiers im Mittelalter, wie zum Beispiel die Medici-Familie in Florenz. Sie etablierten moderne Bankpraktiken wie das Kreditgeschäft und die Ausgabe von Wechseln. Diese Entwicklungen legten den Grundstein für das heutige europäische Bankwesen. **
Ähnliche Suchbegriffe für Bankwesen
-
Was ist besser: Bankwesen oder Maschinenbauingenieur?
Es ist schwierig zu sagen, welcher Beruf besser ist, da dies von den individuellen Interessen, Fähigkeiten und Zielen abhängt. Das Bankwesen bietet Möglichkeiten in den Bereichen Finanzmanagement, Investmentbanking und Risikomanagement, während der Maschinenbauingenieurwesen die Entwicklung und Konstruktion von Maschinen und technischen Systemen umfasst. Beide Berufe bieten gute Karrieremöglichkeiten und ein hohes Verdienstpotenzial, daher ist es wichtig, sich für den Beruf zu entscheiden, der am besten zu den eigenen Stärken und Interessen passt. **
-
Wie unterscheidet sich das traditionelle Bankwesen von modernen digitalen Bankdienstleistungen? Welche Technologien und Innovationen prägen heute das Bankwesen?
Das traditionelle Bankwesen basiert auf physischen Filialen und persönlicher Interaktion, während digitale Bankdienstleistungen online und mobil zugänglich sind. Moderne Banken nutzen Technologien wie künstliche Intelligenz, Blockchain und mobile Zahlungssysteme, um effizientere und benutzerfreundlichere Dienstleistungen anzubieten. Innovationen wie Open Banking, kontaktlose Zahlungen und biometrische Authentifizierungsmethoden prägen heute das Bankwesen und verändern die Art und Weise, wie Kunden mit ihren Finanzen umgehen. **
-
Was gibt es für Ausbildungsmöglichkeiten im Bankwesen?
Im Bankwesen gibt es verschiedene Ausbildungsmöglichkeiten. Eine Möglichkeit ist eine duale Ausbildung zum Bankkaufmann oder zur Bankkauffrau, bei der man sowohl theoretisches Wissen in der Berufsschule als auch praktische Erfahrungen in einer Bank sammelt. Eine weitere Option ist ein Studium im Bereich Banking & Finance, das eine breitere und vertiefte Ausbildung im Bankwesen bietet. Zudem bieten viele Banken auch Trainee-Programme oder Praktika an, um Berufseinsteigern den Einstieg ins Bankwesen zu erleichtern. **
-
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen?
Digitale Zahlungen ermöglichen es Kunden, Transaktionen bequem und schnell online durchzuführen, was traditionelle Bankdienstleistungen wie Überweisungen und Bargeldtransaktionen verdrängen kann. Banken müssen sich anpassen, indem sie ihre digitalen Dienstleistungen verbessern und innovative Zahlungsmethoden anbieten, um wettbewerbsfähig zu bleiben. Die steigende Beliebtheit von digitalen Zahlungen kann auch dazu führen, dass Banken ihre physischen Filialen reduzieren und verstärkt auf Online-Banking setzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.