Domain billige-dsl-flatrate.de kaufen?
Wir ziehen mit dem Projekt
billige-dsl-flatrate.de um.
Sind Sie am Kauf der Domain
billige-dsl-flatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billige-dsl-flatrate.de kaufen?
Wer kann Kautionssparbuch auflösen?
Wer kann Kautionssparbuch auflösen? In der Regel kann das Kautionssparbuch nur von der Person aufgelöst werden, die es eröffnet hat. Dies bedeutet, dass der Mieter, der das Sparbuch als Sicherheit für die Mietkaution hinterlegt hat, in der Regel auch die Auflösung veranlassen muss. Der Vermieter oder andere Dritte haben normalerweise keine Befugnis, das Sparbuch aufzulösen. Es ist wichtig, die genauen Bedingungen des Sparbuchs und des Mietvertrags zu überprüfen, um sicherzustellen, wer dazu berechtigt ist. Im Falle einer Auflösung wird die Kaution in der Regel an den Mieter zurückgezahlt, sofern alle Mietzahlungen und eventuelle Schäden beglichen wurden. **
Was kostet ein Kautionssparbuch?
Ein Kautionssparbuch ist ein spezielles Sparkonto, auf dem eine Kaution für Mietobjekte hinterlegt wird. Die Kosten für ein Kautionssparbuch können je nach Bank oder Anbieter variieren. In der Regel verlangen Banken eine einmalige Einrichtungsgebühr für das Kautionssparbuch sowie möglicherweise eine jährliche Verwaltungsgebühr. Es ist ratsam, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. Darüber hinaus können auch Zinsen oder andere Gebühren anfallen, die die Gesamtkosten beeinflussen können. **

Ähnliche Suchbegriffe für Kautionssparbuch
Top-Angebote
Produkte zum Begriff Kautionssparbuch:


-
Wer bekommt das Kautionssparbuch?
Wer bekommt das Kautionssparbuch, hängt davon ab, wer die Kaution bezahlt hat. In der Regel wird das Kautionssparbuch auf den Namen der Person ausgestellt, die die Kaution geleistet hat. Diese Person hat dann auch das Recht, über das Sparbuch zu verfügen. Es ist wichtig, dass die Person, auf deren Namen das Sparbuch ausgestellt ist, die Kaution auch zurückerhält, wenn der Mietvertrag endet und keine Ansprüche mehr bestehen. Es empfiehlt sich daher, das Kautionssparbuch gemeinsam mit dem Vermieter zu eröffnen, um Missverständnisse zu vermeiden. **
-
Wie funktioniert ein Kautionssparbuch?
Ein Kautionssparbuch funktioniert ähnlich wie ein herkömmliches Sparbuch, jedoch mit dem Unterschied, dass eine Kaution hinterlegt wird, um das Sparbuch zu eröffnen. Diese Kaution dient als Sicherheit für den Fall, dass der Kunde sein Sparbuch vorzeitig auflösen möchte. Die Höhe der Kaution variiert je nach Bank und kann beispielsweise ein bestimmter Prozentsatz des eingezahlten Betrags sein. Im Gegenzug erhält der Kunde Zinsen auf sein Guthaben, ähnlich wie bei einem normalen Sparbuch. Bei vorzeitiger Auflösung des Kautionssparbuchs wird die Kaution verwendet, um eventuelle Verluste auszugleichen. **
-
Was ist ein Kautionssparbuch?
Ein Kautionssparbuch ist eine spezielle Art von Sparkonto, auf dem Geld für eine bestimmte Zeit angelegt wird. Dabei wird eine feste Summe als Kaution eingezahlt, die während der Laufzeit des Sparbuchs nicht verfügbar ist. Das Geld wird zu einem festen Zinssatz angelegt, der in der Regel höher ist als bei herkömmlichen Sparkonten. Nach Ablauf der vereinbarten Laufzeit kann das Geld samt Zinsen wieder abgehoben werden. Kautionssparbücher werden oft genutzt, um langfristig Geld anzulegen und dabei von attraktiven Zinsen zu profitieren. **
-
Wer muss das Kautionssparbuch anlegen?
Das Kautionssparbuch muss in der Regel vom Mieter angelegt werden, da es als Sicherheit für den Vermieter dient. Es wird oft als Bedingung im Mietvertrag festgelegt. Der Mieter ist verantwortlich für die Einzahlung des Geldbetrags auf das Kautionssparbuch und für die Vorlage des Sparbuchs beim Vermieter. Der Vermieter kann das Kautionssparbuch nicht anlegen, da es dem Mieter gehört und nur zur Sicherheit dient. Es ist wichtig, dass der Mieter das Kautionssparbuch gut aufbewahrt und bei Auszug wieder zurückbekommt. **
Wie macht man ein Kautionssparbuch?
Um ein Kautionssparbuch zu erstellen, müssen Sie zuerst eine Bank oder eine Sparkasse aufsuchen, die diese Art von Konto anbietet. Dort müssen Sie einen Antrag auf Eröffnung eines Kautionssparbuchs ausfüllen und Ihre Identität nachweisen. Anschließend müssen Sie eine bestimmte Geldsumme als Kaution hinterlegen, die als Sicherheit für das Sparbuch dient. Sobald die Kaution eingezahlt wurde, erhalten Sie Ihr Kautionssparbuch, in dem alle Transaktionen und Zinsen festgehalten werden. Es ist wichtig, das Sparbuch sicher aufzubewahren, da es als Nachweis für Ihre Einlagen dient. **
Wer legt das Kautionssparbuch an?
Das Kautionssparbuch wird in der Regel vom Vermieter angelegt, um die Kaution des Mieters zu sichern. Es dient als Sicherheit für den Vermieter im Falle von Schäden oder ausstehenden Mietzahlungen. Der Mieter zahlt die Kautionssumme auf das Sparbuch ein, welches auf den Namen des Vermieters angelegt wird. Somit hat der Vermieter Zugriff auf die Kaution, wenn es zu Problemen während des Mietverhältnisses kommt. In vielen Fällen wird das Kautionssparbuch gemeinsam mit dem Mietvertrag eröffnet und nach Beendigung des Mietverhältnisses wieder aufgelöst. **
Top-Angebote
Produkte zum Begriff Kautionssparbuch:
-
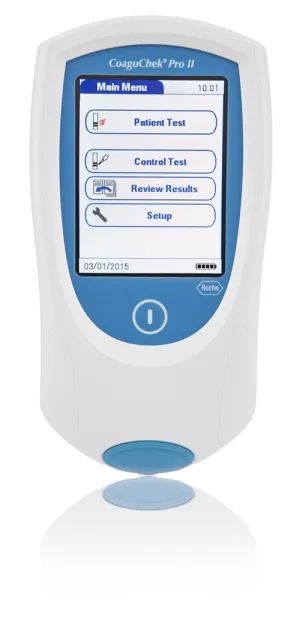
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann Kautionssparbuch auflösen?
Wer kann Kautionssparbuch auflösen? In der Regel kann das Kautionssparbuch nur von der Person aufgelöst werden, die es eröffnet hat. Dies bedeutet, dass der Mieter, der das Sparbuch als Sicherheit für die Mietkaution hinterlegt hat, in der Regel auch die Auflösung veranlassen muss. Der Vermieter oder andere Dritte haben normalerweise keine Befugnis, das Sparbuch aufzulösen. Es ist wichtig, die genauen Bedingungen des Sparbuchs und des Mietvertrags zu überprüfen, um sicherzustellen, wer dazu berechtigt ist. Im Falle einer Auflösung wird die Kaution in der Regel an den Mieter zurückgezahlt, sofern alle Mietzahlungen und eventuelle Schäden beglichen wurden. **
-
Was kostet ein Kautionssparbuch?
Ein Kautionssparbuch ist ein spezielles Sparkonto, auf dem eine Kaution für Mietobjekte hinterlegt wird. Die Kosten für ein Kautionssparbuch können je nach Bank oder Anbieter variieren. In der Regel verlangen Banken eine einmalige Einrichtungsgebühr für das Kautionssparbuch sowie möglicherweise eine jährliche Verwaltungsgebühr. Es ist ratsam, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. Darüber hinaus können auch Zinsen oder andere Gebühren anfallen, die die Gesamtkosten beeinflussen können. **
-
Wer bekommt das Kautionssparbuch?
Wer bekommt das Kautionssparbuch, hängt davon ab, wer die Kaution bezahlt hat. In der Regel wird das Kautionssparbuch auf den Namen der Person ausgestellt, die die Kaution geleistet hat. Diese Person hat dann auch das Recht, über das Sparbuch zu verfügen. Es ist wichtig, dass die Person, auf deren Namen das Sparbuch ausgestellt ist, die Kaution auch zurückerhält, wenn der Mietvertrag endet und keine Ansprüche mehr bestehen. Es empfiehlt sich daher, das Kautionssparbuch gemeinsam mit dem Vermieter zu eröffnen, um Missverständnisse zu vermeiden. **
-
Wie funktioniert ein Kautionssparbuch?
Ein Kautionssparbuch funktioniert ähnlich wie ein herkömmliches Sparbuch, jedoch mit dem Unterschied, dass eine Kaution hinterlegt wird, um das Sparbuch zu eröffnen. Diese Kaution dient als Sicherheit für den Fall, dass der Kunde sein Sparbuch vorzeitig auflösen möchte. Die Höhe der Kaution variiert je nach Bank und kann beispielsweise ein bestimmter Prozentsatz des eingezahlten Betrags sein. Im Gegenzug erhält der Kunde Zinsen auf sein Guthaben, ähnlich wie bei einem normalen Sparbuch. Bei vorzeitiger Auflösung des Kautionssparbuchs wird die Kaution verwendet, um eventuelle Verluste auszugleichen. **
Ähnliche Suchbegriffe für Kautionssparbuch
-
Was ist ein Kautionssparbuch?
Ein Kautionssparbuch ist eine spezielle Art von Sparkonto, auf dem Geld für eine bestimmte Zeit angelegt wird. Dabei wird eine feste Summe als Kaution eingezahlt, die während der Laufzeit des Sparbuchs nicht verfügbar ist. Das Geld wird zu einem festen Zinssatz angelegt, der in der Regel höher ist als bei herkömmlichen Sparkonten. Nach Ablauf der vereinbarten Laufzeit kann das Geld samt Zinsen wieder abgehoben werden. Kautionssparbücher werden oft genutzt, um langfristig Geld anzulegen und dabei von attraktiven Zinsen zu profitieren. **
-
Wer muss das Kautionssparbuch anlegen?
Das Kautionssparbuch muss in der Regel vom Mieter angelegt werden, da es als Sicherheit für den Vermieter dient. Es wird oft als Bedingung im Mietvertrag festgelegt. Der Mieter ist verantwortlich für die Einzahlung des Geldbetrags auf das Kautionssparbuch und für die Vorlage des Sparbuchs beim Vermieter. Der Vermieter kann das Kautionssparbuch nicht anlegen, da es dem Mieter gehört und nur zur Sicherheit dient. Es ist wichtig, dass der Mieter das Kautionssparbuch gut aufbewahrt und bei Auszug wieder zurückbekommt. **
-
Wie macht man ein Kautionssparbuch?
Um ein Kautionssparbuch zu erstellen, müssen Sie zuerst eine Bank oder eine Sparkasse aufsuchen, die diese Art von Konto anbietet. Dort müssen Sie einen Antrag auf Eröffnung eines Kautionssparbuchs ausfüllen und Ihre Identität nachweisen. Anschließend müssen Sie eine bestimmte Geldsumme als Kaution hinterlegen, die als Sicherheit für das Sparbuch dient. Sobald die Kaution eingezahlt wurde, erhalten Sie Ihr Kautionssparbuch, in dem alle Transaktionen und Zinsen festgehalten werden. Es ist wichtig, das Sparbuch sicher aufzubewahren, da es als Nachweis für Ihre Einlagen dient. **
-
Wer legt das Kautionssparbuch an?
Das Kautionssparbuch wird in der Regel vom Vermieter angelegt, um die Kaution des Mieters zu sichern. Es dient als Sicherheit für den Vermieter im Falle von Schäden oder ausstehenden Mietzahlungen. Der Mieter zahlt die Kautionssumme auf das Sparbuch ein, welches auf den Namen des Vermieters angelegt wird. Somit hat der Vermieter Zugriff auf die Kaution, wenn es zu Problemen während des Mietverhältnisses kommt. In vielen Fällen wird das Kautionssparbuch gemeinsam mit dem Mietvertrag eröffnet und nach Beendigung des Mietverhältnisses wieder aufgelöst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.