Domain billige-dsl-flatrate.de kaufen?
Wir ziehen mit dem Projekt
billige-dsl-flatrate.de um.
Sind Sie am Kauf der Domain
billige-dsl-flatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billige-dsl-flatrate.de kaufen?
Wie kann man einen Kreditvertrag rechtssicher und transparent gestalten?
Um einen Kreditvertrag rechtssicher und transparent zu gestalten, sollten alle wichtigen Vereinbarungen schriftlich festgehalten werden. Es ist wichtig, dass alle Vertragsbedingungen klar und verständlich formuliert sind, um Missverständnisse zu vermeiden. Zudem sollte der Vertrag alle gesetzlich vorgeschriebenen Informationen enthalten, wie z.B. Angaben zur Kreditlaufzeit, Zinssatz und Rückzahlungsmodalitäten. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
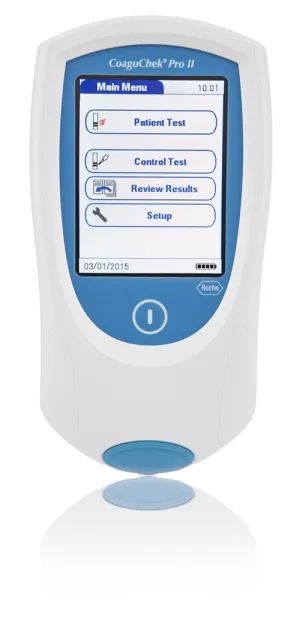
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **


Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen Kreditvertrag rechtssicher und transparent gestalten?
Um einen Kreditvertrag rechtssicher und transparent zu gestalten, sollten alle wichtigen Vereinbarungen schriftlich festgehalten werden. Es ist wichtig, dass alle Vertragsbedingungen klar und verständlich formuliert sind, um Missverständnisse zu vermeiden. Zudem sollte der Vertrag alle gesetzlich vorgeschriebenen Informationen enthalten, wie z.B. Angaben zur Kreditlaufzeit, Zinssatz und Rückzahlungsmodalitäten. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.