Domain billige-dsl-flatrate.de kaufen?
Wir ziehen mit dem Projekt
billige-dsl-flatrate.de um.
Sind Sie am Kauf der Domain
billige-dsl-flatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billige-dsl-flatrate.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Was bedeutet "unbegrenzt Internet-Flatrate"?
Eine "unbegrenzte Internet-Flatrate" bedeutet, dass du eine Internetverbindung hast, bei der du keine Begrenzung des Datenvolumens hast. Du kannst also so viel im Internet surfen, streamen oder herunterladen, wie du möchtest, ohne dass zusätzliche Kosten anfallen oder die Geschwindigkeit gedrosselt wird. Es gibt jedoch möglicherweise Einschränkungen in Bezug auf die Nutzung im Ausland oder bestimmte Dienste wie VoIP oder Peer-to-Peer-Downloads. **


Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Die verfassungsrechtlichen Rahmenbedingungen der Veräußerung von Verwaltungsvermögen zur allgemeinen Haushaltsfinanzierung., Taschenbuch von OliverDie Verfassungsrechtlichen Rahmenbedingungen Der Veräußerung Von Verwaltungsvermögen Zur Allgemeinen Haushaltsfinanzierung., Taschenbuch Von Oliver Fleischmann, Duncker & Humblot, 978-3-428-10890-9, Seitenanzahl: 30899,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung eines Unternehmensteils im Unternehmensumfeld. Aktienrechtliche Erfordernisse und Beschränkungen, Taschenbuch von Kevin Schwarzinger,Veräußerung Eines Unternehmensteils Im Unternehmensumfeld. Aktienrechtliche Erfordernisse Und Beschränkungen, Taschenbuch Von Kevin Schwarzinger, Grin, 978-3-668-16425-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung und Abgeltungskonditionen bei der Veräußerung mittelständischer Unternehmen., Taschenbuch von Josef Rick, Duncker & Humblot,Bewertung Und Abgeltungskonditionen Bei Der Veräußerung Mittelständischer Unternehmen., Taschenbuch Von Josef Rick, Duncker & Humblot, 978-3-428-05785-6, Seitenanzahl: 19249,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privatisierung öffentlicher Unternehmen: Ausschreibungspflichten bei der Veräußerung staatlichen Anteilsvermögens nach europäischem Vergabe- undPrivatisierung Öffentlicher Unternehmen: Ausschreibungspflichten Bei Der Veräußerung Staatlichen Anteilsvermögens Nach Europäischem Vergabe- Und Beihilfenrecht, Taschenbuch Von Christian Kümmritz, Igel Verlag Literatur & Wissenschaft,...52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die verfassungsrechtlichen Rahmenbedingungen der Veräußerung von Verwaltungsvermögen zur allgemeinen Haushaltsfinanzierung., Taschenbuch von OliverDie Verfassungsrechtlichen Rahmenbedingungen Der Veräußerung Von Verwaltungsvermögen Zur Allgemeinen Haushaltsfinanzierung., Taschenbuch Von Oliver Fleischmann, Duncker & Humblot, 978-3-428-10890-9, Seitenanzahl: 30899,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Was bedeutet "unbegrenzt Internet-Flatrate"?
Eine "unbegrenzte Internet-Flatrate" bedeutet, dass du eine Internetverbindung hast, bei der du keine Begrenzung des Datenvolumens hast. Du kannst also so viel im Internet surfen, streamen oder herunterladen, wie du möchtest, ohne dass zusätzliche Kosten anfallen oder die Geschwindigkeit gedrosselt wird. Es gibt jedoch möglicherweise Einschränkungen in Bezug auf die Nutzung im Ausland oder bestimmte Dienste wie VoIP oder Peer-to-Peer-Downloads. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
Ähnliche Suchbegriffe für Veräußerung
-
Veräußerung eines Unternehmensteils im Unternehmensumfeld. Aktienrechtliche Erfordernisse und Beschränkungen, Taschenbuch von Kevin Schwarzinger,Veräußerung Eines Unternehmensteils Im Unternehmensumfeld. Aktienrechtliche Erfordernisse Und Beschränkungen, Taschenbuch Von Kevin Schwarzinger, Grin, 978-3-668-16425-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung und Abgeltungskonditionen bei der Veräußerung mittelständischer Unternehmen., Taschenbuch von Josef Rick, Duncker & Humblot,Bewertung Und Abgeltungskonditionen Bei Der Veräußerung Mittelständischer Unternehmen., Taschenbuch Von Josef Rick, Duncker & Humblot, 978-3-428-05785-6, Seitenanzahl: 19249,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktienrechtliche Erfordernisse und Beschränkungen bei Veräußerung eines Unternehmensanteils, Taschenbuch von Jan Kincheloe-Honerkamp, GRIN,Aktienrechtliche Erfordernisse Und Beschränkungen Bei Veräußerung Eines Unternehmensanteils, Taschenbuch Von Jan Kincheloe-honerkamp, Grin, 978-3-668-22083-6, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
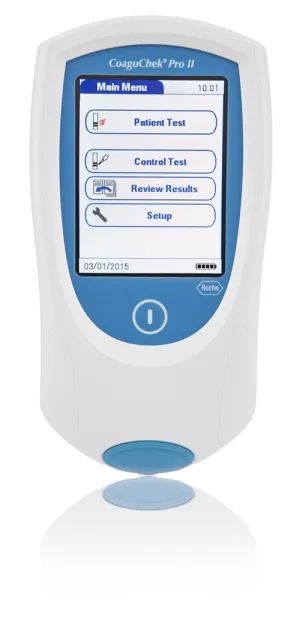
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.