Domain billige-dsl-flatrate.de kaufen?
Wir ziehen mit dem Projekt
billige-dsl-flatrate.de um.
Sind Sie am Kauf der Domain
billige-dsl-flatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billige-dsl-flatrate.de kaufen?
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
Ist Erbe Zugewinn?
Ist Erbe Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem jeweiligen Erbrecht und den gesetzlichen Regelungen in dem Land, in dem das Erbe stattfindet. In einigen Ländern kann ein Erbe als Zugewinn betrachtet werden, wenn es während der Ehe erworben wurde und somit in den Zugewinnausgleich einbezogen werden kann. In anderen Ländern kann ein Erbe jedoch vom Zugewinn ausgeschlossen sein, insbesondere wenn es als Schenkung oder Vermächtnis gilt. Es ist daher wichtig, sich mit den spezifischen Gesetzen und Regelungen zum Erbrecht vertraut zu machen, um festzustellen, ob ein Erbe als Zugewinn betrachtet wird. In jedem Fall ist es ratsam, sich von einem Rechtsanwalt oder einer Rechtsanwältin beraten zu lassen, um sicherzustellen, dass alle rechtlichen Aspekte des Erbes angemessen berücksichtigt werden. **

Ähnliche Suchbegriffe für Zugewinn
Top-Angebote
Produkte zum Begriff Zugewinn:
-
Das Verbot der Doppelverwertung von Vermögenspositionen bei Unterhalt und Zugewinn, Gebundene Ausgabe von Sebastian Schaufert, Peter Lang GmbH,Das Verbot Der Doppelverwertung Von Vermögenspositionen Bei Unterhalt Und Zugewinn, Gebundene Ausgabe Von Sebastian Schaufert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-63523-0, Seitenanzahl: 17364,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hyperspezialisierung: Zugewinn oder Verlust von Know-how, Taschenbuch von Mathias Scheiblich,Holger Schablack, AV Akademikerverlag, 978-3-639-72333-5Hyperspezialisierung: Zugewinn Oder Verlust Von Know-how, Taschenbuch Von Mathias Scheiblich,holger Schablack, Av Akademikerverlag, 978-3-639-72333-5, Seitenanzahl: 152179,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
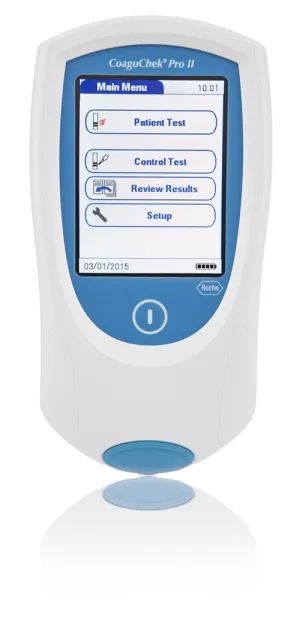
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Ist eine Erbschaft Zugewinn?
Eine Erbschaft kann als Zugewinn betrachtet werden, da sie in der Regel einen finanziellen Wert darstellt, der das Vermögen des Erben erhöht. Zugewinn bezieht sich auf den Vermögenszuwachs während einer Ehe oder Partnerschaft, der bei einer Scheidung oder Trennung ausgeglichen werden muss. Wenn ein Erbe während der Ehe oder Partnerschaft erfolgt, kann es als Zugewinn betrachtet werden und bei einer Scheidung oder Trennung berücksichtigt werden. Es ist jedoch wichtig zu beachten, dass die genauen rechtlichen Bestimmungen je nach Land und individueller Situation variieren können. In einigen Fällen kann eine Erbschaft auch von den Zugewinnausgleichsansprüchen ausgenommen sein. **
-
Wann wird Zugewinn berechnet?
Der Zugewinn wird in der Regel bei einer Scheidung oder einer Aufhebung des Güterstandes berechnet. Er dient dazu, die während der Ehezeit erworbenen Vermögenswerte gerecht aufzuteilen. Dabei werden die Anfangs- und Endvermögen beider Ehepartner miteinander verglichen, um den Zugewinn zu ermitteln. Der Zugewinn wird dann hälftig auf beide Partner aufgeteilt, sofern keine abweichende Vereinbarung getroffen wurde. Es ist wichtig zu beachten, dass der Zugewinn nur bei einer Ehe mit dem gesetzlichen Güterstand der Zugewinngemeinschaft berechnet wird. **
-
Wie wird Zugewinn ermittelt?
Der Zugewinn wird im Rahmen einer Ehescheidung ermittelt, um festzustellen, welcher Vermögenszuwachs während der Ehezeit erzielt wurde. Dazu werden die Anfangsvermögen beider Ehepartner mit den Endvermögen verglichen. Alle Vermögenswerte, die während der Ehe erworben wurden, sowie bestimmte Schenkungen und Erbschaften, werden berücksichtigt. Schulden und Verbindlichkeiten werden ebenfalls in die Berechnung einbezogen. Der Zugewinn wird dann aufgeteilt, wobei jeder Ehepartner die Hälfte des während der Ehezeit erzielten Vermögenszuwachses erhält. **


Wer berechnet den Zugewinn?
Der Zugewinn wird in der Regel im Rahmen einer Scheidung oder Trennung berechnet, um festzustellen, welcher Partner während der Ehezeit finanziell besser gestellt ist. Dabei werden die Vermögenswerte und Schulden beider Partner zu Beginn und am Ende der Ehe verglichen. Die Berechnung des Zugewinns erfolgt durch einen Anwalt oder einen Sachverständigen, der die finanziellen Verhältnisse beider Parteien analysiert. Anhand dieser Berechnung kann dann festgestellt werden, ob ein Ausgleichsanspruch besteht und in welcher Höhe dieser geltend gemacht werden kann. Letztendlich entscheidet das Familiengericht über die Aufteilung des Zugewinns. **
Was zählt zu Zugewinn?
Zum Zugewinn zählen alle Vermögenswerte, die ein Ehepartner während der Ehe erwirbt. Dazu gehören beispielsweise Ersparnisse, Immobilien, Wertpapiere, Unternehmensbeteiligungen und andere Besitztümer. Auch Wertsteigerungen von bereits vorhandenen Vermögenswerten können zum Zugewinn zählen. Schulden hingegen werden vom Vermögen abgezogen, um den tatsächlichen Zugewinn zu ermitteln. Der Zugewinnausgleich ist ein wichtiger Bestandteil des Scheidungsrechts und dient dazu, die während der Ehe erworbenen Vermögenswerte gerecht aufzuteilen. **
Top-Angebote
Produkte zum Begriff Zugewinn:
-
Das Verbot der Doppelverwertung von Vermögenspositionen bei Unterhalt und Zugewinn, Gebundene Ausgabe von Sebastian Schaufert, Peter Lang GmbH,Das Verbot Der Doppelverwertung Von Vermögenspositionen Bei Unterhalt Und Zugewinn, Gebundene Ausgabe Von Sebastian Schaufert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-63523-0, Seitenanzahl: 17364,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Ist Erbe Zugewinn?
Ist Erbe Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem jeweiligen Erbrecht und den gesetzlichen Regelungen in dem Land, in dem das Erbe stattfindet. In einigen Ländern kann ein Erbe als Zugewinn betrachtet werden, wenn es während der Ehe erworben wurde und somit in den Zugewinnausgleich einbezogen werden kann. In anderen Ländern kann ein Erbe jedoch vom Zugewinn ausgeschlossen sein, insbesondere wenn es als Schenkung oder Vermächtnis gilt. Es ist daher wichtig, sich mit den spezifischen Gesetzen und Regelungen zum Erbrecht vertraut zu machen, um festzustellen, ob ein Erbe als Zugewinn betrachtet wird. In jedem Fall ist es ratsam, sich von einem Rechtsanwalt oder einer Rechtsanwältin beraten zu lassen, um sicherzustellen, dass alle rechtlichen Aspekte des Erbes angemessen berücksichtigt werden. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Ist eine Erbschaft Zugewinn?
Eine Erbschaft kann als Zugewinn betrachtet werden, da sie in der Regel einen finanziellen Wert darstellt, der das Vermögen des Erben erhöht. Zugewinn bezieht sich auf den Vermögenszuwachs während einer Ehe oder Partnerschaft, der bei einer Scheidung oder Trennung ausgeglichen werden muss. Wenn ein Erbe während der Ehe oder Partnerschaft erfolgt, kann es als Zugewinn betrachtet werden und bei einer Scheidung oder Trennung berücksichtigt werden. Es ist jedoch wichtig zu beachten, dass die genauen rechtlichen Bestimmungen je nach Land und individueller Situation variieren können. In einigen Fällen kann eine Erbschaft auch von den Zugewinnausgleichsansprüchen ausgenommen sein. **
Ähnliche Suchbegriffe für Zugewinn
-
Hyperspezialisierung: Zugewinn oder Verlust von Know-how, Taschenbuch von Mathias Scheiblich,Holger Schablack, AV Akademikerverlag, 978-3-639-72333-5Hyperspezialisierung: Zugewinn Oder Verlust Von Know-how, Taschenbuch Von Mathias Scheiblich,holger Schablack, Av Akademikerverlag, 978-3-639-72333-5, Seitenanzahl: 152179,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Zugewinn berechnet?
Der Zugewinn wird in der Regel bei einer Scheidung oder einer Aufhebung des Güterstandes berechnet. Er dient dazu, die während der Ehezeit erworbenen Vermögenswerte gerecht aufzuteilen. Dabei werden die Anfangs- und Endvermögen beider Ehepartner miteinander verglichen, um den Zugewinn zu ermitteln. Der Zugewinn wird dann hälftig auf beide Partner aufgeteilt, sofern keine abweichende Vereinbarung getroffen wurde. Es ist wichtig zu beachten, dass der Zugewinn nur bei einer Ehe mit dem gesetzlichen Güterstand der Zugewinngemeinschaft berechnet wird. **
-
Wie wird Zugewinn ermittelt?
Der Zugewinn wird im Rahmen einer Ehescheidung ermittelt, um festzustellen, welcher Vermögenszuwachs während der Ehezeit erzielt wurde. Dazu werden die Anfangsvermögen beider Ehepartner mit den Endvermögen verglichen. Alle Vermögenswerte, die während der Ehe erworben wurden, sowie bestimmte Schenkungen und Erbschaften, werden berücksichtigt. Schulden und Verbindlichkeiten werden ebenfalls in die Berechnung einbezogen. Der Zugewinn wird dann aufgeteilt, wobei jeder Ehepartner die Hälfte des während der Ehezeit erzielten Vermögenszuwachses erhält. **
-
Wer berechnet den Zugewinn?
Der Zugewinn wird in der Regel im Rahmen einer Scheidung oder Trennung berechnet, um festzustellen, welcher Partner während der Ehezeit finanziell besser gestellt ist. Dabei werden die Vermögenswerte und Schulden beider Partner zu Beginn und am Ende der Ehe verglichen. Die Berechnung des Zugewinns erfolgt durch einen Anwalt oder einen Sachverständigen, der die finanziellen Verhältnisse beider Parteien analysiert. Anhand dieser Berechnung kann dann festgestellt werden, ob ein Ausgleichsanspruch besteht und in welcher Höhe dieser geltend gemacht werden kann. Letztendlich entscheidet das Familiengericht über die Aufteilung des Zugewinns. **
-
Was zählt zu Zugewinn?
Zum Zugewinn zählen alle Vermögenswerte, die ein Ehepartner während der Ehe erwirbt. Dazu gehören beispielsweise Ersparnisse, Immobilien, Wertpapiere, Unternehmensbeteiligungen und andere Besitztümer. Auch Wertsteigerungen von bereits vorhandenen Vermögenswerten können zum Zugewinn zählen. Schulden hingegen werden vom Vermögen abgezogen, um den tatsächlichen Zugewinn zu ermitteln. Der Zugewinnausgleich ist ein wichtiger Bestandteil des Scheidungsrechts und dient dazu, die während der Ehe erworbenen Vermögenswerte gerecht aufzuteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.